
Annuïteitenhypotheek
Een annuïteitenhypotheek klinkt misschien ingewikkeld en dat zorgt vaak voor frustratie. Veel mensen worstelen met vragen zoals: “Wat betaal ik nou precies elke maand?” en “Hoe werkt de annuïteitenhypotheek nu precies?” Gelukkig is het eenvoudiger dan je denkt!
Met een annuïteitenhypotheek weet je precies waar je aan toe bent: een vaste maandlast die in het begin vooral bestaat uit rente en later steeds meer uit aflossing. Zo bouw je stapsgewijs zekerheid op en blijf je financieel in controle.
Op deze pagina behandelen we de belangrijkste feiten die je moet weten over de annuïteitenhypotheek
Wat is een annuïteitenhypotheek?
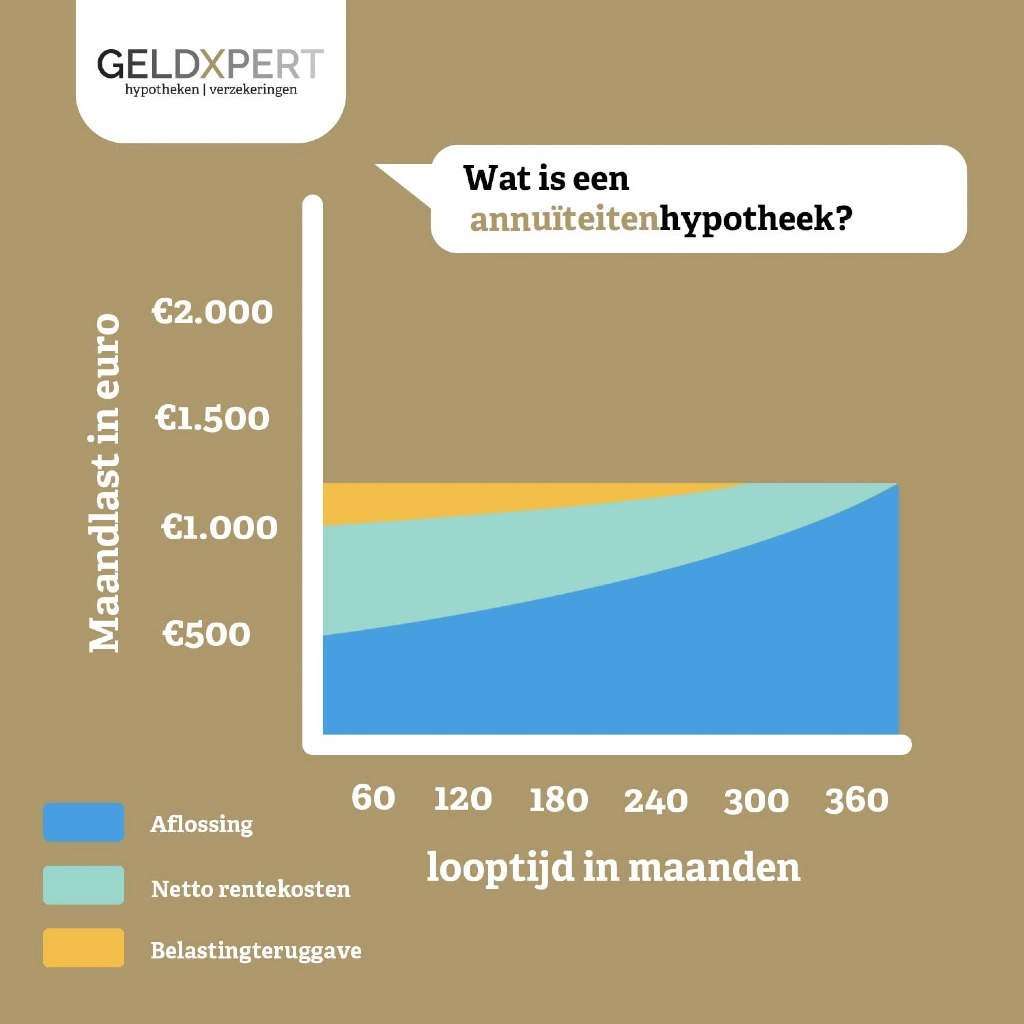
Een annuïteitenhypotheek is een hypotheekvorm waarbij je maandelijks een vast bedrag betaalt, bestaande uit rente en aflossing. In het begin van de looptijd betaal je vooral rente en los je weinig af, terwijl dit gaandeweg verschuift: je aflossing neemt toe en de rente daalt. Dit zorgt ervoor dat je netto maandlasten in de loop der jaren stijgen, onder andere doordat het belastingvoordeel van de hypotheekrenteaftrek afneemt.
Een groot voordeel is dat je hypotheekschuld na de volledige looptijd volledig is afgelost. In 2026 profiteer je van een NHG-grens tot €470.000 (€498.200 bij verduurzaming) en startersvrijstelling tot €555.000
Een voorbeeld:
Lisa en Mark kopen een huis van €400.000 en kiezen voor een annuïteitenhypotheek van €360.000 met 30 jaar looptijd en 4% rente (20 jaar vast). In het begin betalen ze €1.720 bruto per maand: €1.200 rente en €520 aflossing. Na renteaftrek (37,56%) is dit netto €1.480.
Na 10 jaar is de schuld gedaald en verschuift de betaling naar €880 rente en €840 aflossing (bruto nog €1.720). Door afnemende aftrek stijgt de netto last naar €1.680.
In 2026 profiteren ze van de NHG-grens tot €470.000, wat lagere rentes en meer zekerheid biedt. Ondanks stijgende netto lasten waarderen ze de voorspelbaarheid en volledige aflossing na 30 jaar.
De looptijd van een annuïteitenhypotheek
Een annuïteitenhypotheek wordt vaak afgesloten met een standaard looptijd van 30 jaar, waardoor de hypotheek aan het einde volledig is afgelost. Gedurende deze periode blijven de bruto maandlasten gelijk, maar verandert de verhouding tussen rente en aflossing: in het begin betaal je vooral rente, terwijl je later steeds meer aflost.
Na ongeveer 18 jaar heb je de helft van de lening afgelost, terwijl de resterende helft in de laatste 12 jaar wordt afgelost. Een kortere looptijd leidt tot hogere maandlasten, maar lagere totale rentekosten. Kies je voor een langere looptijd, dan geniet je van lagere maandlasten, maar betaal je uiteindelijk meer rente.
Wat veel mensen niet beseffen, is dat je bij een annuïteitenhypotheek extra kunt aflossen zonder je maandlasten direct te verlagen. De extra aflossing verlaagt namelijk de totale looptijd en daarmee de totale rentelasten. Dit biedt extra flexibiliteit in financiële planning op de lange termijn.
Wat zijn de voordelen van een annuïteitenhypotheek?
Een annuïteitenhypotheek biedt interessante voordelen, vooral in de eerste jaren. De netto maandlasten zijn relatief laag vergeleken met andere hypotheekvormen, zoals een lineaire hypotheek, terwijl de bruto maandlasten tijdens de rentevaste periode stabiel blijven. Dit zorgt voor voorspelbaarheid in je financiën. Daarnaast profiteer je van hypotheekrenteaftrek, waardoor je netto maandlasten nog verder kunnen dalen. Aan het einde van de looptijd is de volledige hypotheekschuld afgelost, wat financiële zekerheid biedt.
Bovendien is deze hypotheekvorm eenvoudig te begrijpen en biedt het flexibiliteit: je kunt vaak jaarlijks 10% tot 20% boetevrij extra aflossen, waardoor je de looptijd en de totale rentekosten kunt verlagen. De geleidelijke schuldafname maakt het aantrekkelijk voor mensen die verwachten dat hun inkomen in de toekomst zal stijgen. Deze combinatie van lage netto maandlasten, financiële zekerheid en eenvoud maakt de annuïteitenhypotheek een populaire keuze, vooral onder starters en jonge gezinnen.
Hoe bereken je de annuïteitenhypotheek?
Het berekenen van een annuïteitenhypotheek is eenvoudig met de juiste gegevens. Je hebt het hypotheekbedrag, de looptijd en het jaarlijkse rentepercentage nodig. De maandrente bereken je door de jaarrente te delen door 12 en het totaal aantal betalingen bepaal je door de looptijd in jaren te vermenigvuldigen met 12.
Met de calculator hieronder kun je gemakkelijk je annuïteitenhypotheek berekenen:
Soorten hypotheken

Aflossingsvrije hypotheek
De naam zegt het al, de aflossingsvrije hypotheek los je niet af. Je betaalt alleen rente over het geleende bedrag, oftewel over de hypotheekschuld. Dit doe je elke maand gedurende de looptijd van de hypotheek.

Annuïteiten hypotheek
Een annuïteit is een periodiek vast bedrag. Met de Annuïteitenhypotheek betaal je dan ook elke maand een gelijk bedrag.

Lineaire hypotheek
Lineair betekent rechtlijnig. Bij een lineaire hypotheek betaal je het geleende hypotheekbedrag in gelijke maandelijkse bedragen terug. Per maand wordt er rente berekend over de schuld die steeds verder afneemt.

Spaarhypotheek
Een spaarhypotheek is er in verschillende varianten, namelijk de standaard spaarhypotheek, de levenshypotheek of de beleggingshypotheek. Wil je er meer over weten verschillende soorten spaarhypotheek, dan informeren we je graag persoonlijk.

Opeethypotheek
De opeethypotheek is bedacht voor mensen die hun pensioen willen aanvullen met de overwaarde van hun huis. Dit gebeurde in de tijd van grote waardestijgingen van woningen.

Ondernemershypotheek
De naam zegt het al, de ondernemershypotheek is voor ondernemers. Ben je een DGA of Zelfstandige, dan hoor je hier uiteraard ook bij.
Kom langs bij úw GeldXpert
Ben je op zoek naar hypotheekadvies, een lening, advies op gebied van verzekeringen of heb je een andere financiële vraag? Bij de adviseurs van GeldXpert ben je aan het juiste adres.
Voor meer informatie over uw GeldXpert, klik je op de vestiging op de kaart hier rechts.

GeldXpert Beverwijk
GeldXpert Sneek
GeldXpert Burgum / Noordoost-Friesland
GeldXpert Heerenveen
GeldXpert Hoogeveen
GeldXpert Oud-Beijerland
GeldXpert Alkmaar / Zaanstreek
GeldXpert Heerhugowaard
GeldXpert Schagen
GeldXpert Houten
GeldXpert Nieuwegein
GeldXpert Vianen
GeldXpert Utrecht
GeldXpert Maarssen
GeldXpert Vleuten

